Domain ffio.de kaufen?
Wir ziehen mit dem Projekt
ffio.de um.
Sind Sie am Kauf der Domain
ffio.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ffio.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
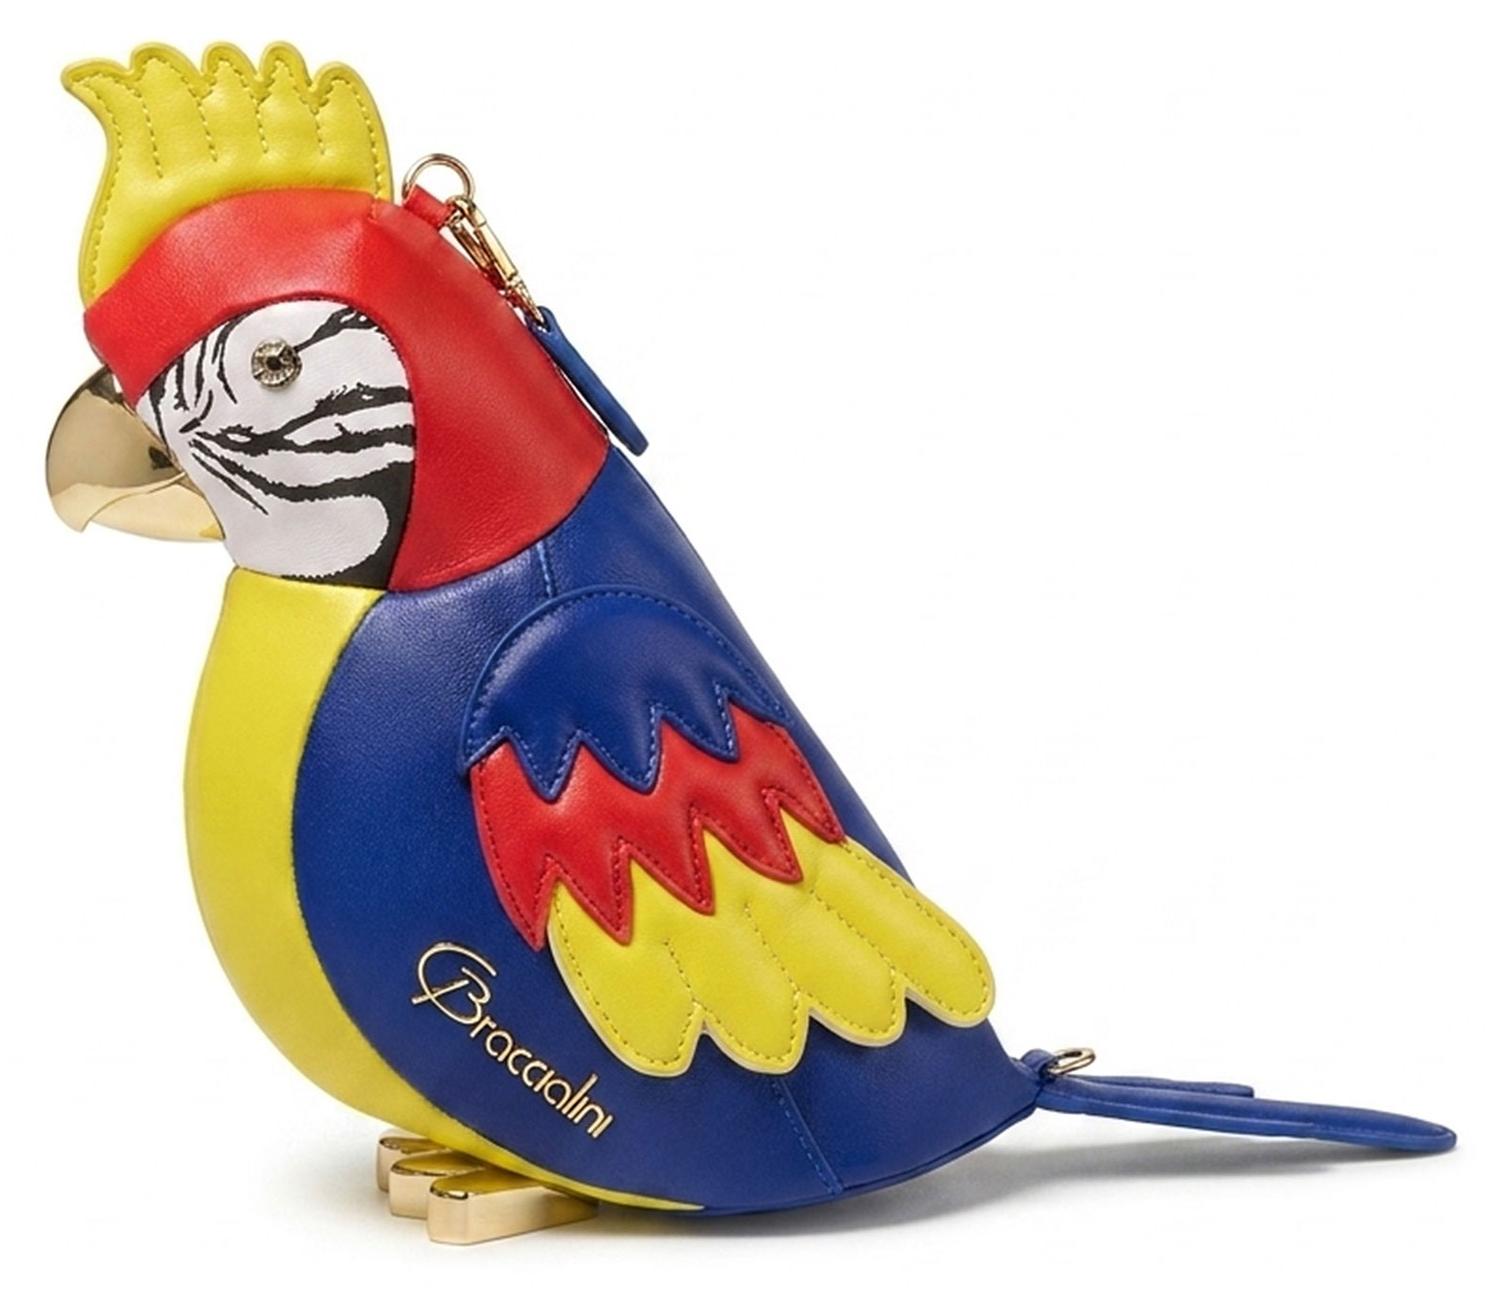
Braccialini Tema Pappagallo Kreativität und handwerkliche Sorgfalt erwecken TemaKreativität und handwerkliche Sorgfalt erwecken Tema Pappagallo zum Leben - eine Tasche mit überraschendem Design, die die Form eines Papageis mit lebhaftem Gefieder stilvoll interpretiert. Von Hand aus weichem, mehrfarbigem Nappaleder gefertigt, wird sie durch Metalldetails veredelt, die Schnabel und Füßchen definieren und dem Design Charakter und Dreidimensionalität verleihen. Reißverschluss und Schulterkette runden das Modell ab und machen es zu einem originellen, kostbaren Accessoire für alle, die sich mit Ironie und Eleganz abheben möchten.2000,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
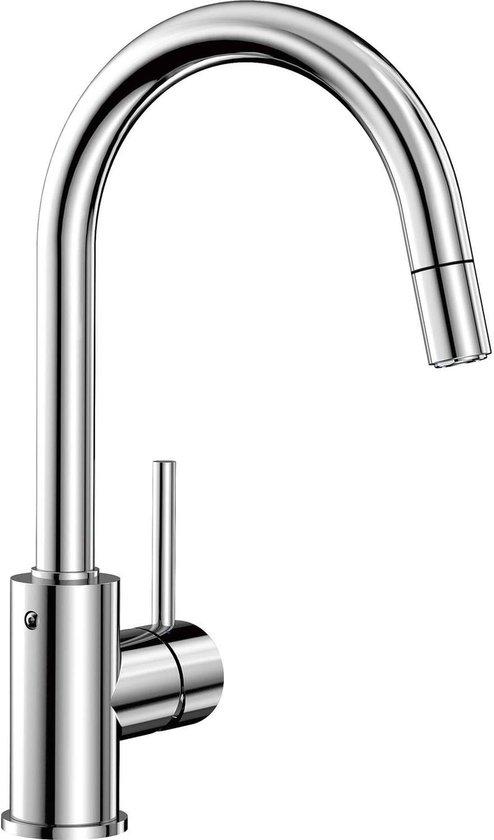
Küchenarmaturen und Spülen - Vielfältige Lösungen für jede KücheDas umfasst hochwertige Mischarmaturen, praktische Abfalltrennsysteme und innovative Zubehörteile, die das Kochen und Reinigen erleichtern. Mit einem Fokus auf Design und Funktionalität bieten die Produkte Lösungen, die den modernen Küchenbedürfnissen gerecht werden. Genießen Sie die Vorteile einer durchdachten Wasserstelle, die nicht nur praktisch ist, sondern auch stilvoll in Ihre Küche integriert werden kann. Lassen Sie sich von den vielseitigen Produkten inspirieren, die entwickelt wurden, um Ihre Küchenerfahrung zu verbessern. Lieferumfang: Küchenarmatur und Spüle.301,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was sind die Lösungen für das Rechnungswesen für Bürokaufleute?
Die Lösungen für das Rechnungswesen für Bürokaufleute können je nach Bedarf und Anforderungen variieren. Einige mögliche Lösungen könnten die Verwendung von Buchhaltungssoftware, die Automatisierung von wiederkehrenden Aufgaben wie Rechnungsstellung und Zahlungsverfolgung, die Implementierung eines effizienten Dokumentenmanagementsystems und die Schulung der Mitarbeiter in den Grundlagen des Rechnungswesens sein. Es ist wichtig, die individuellen Bedürfnisse des Unternehmens zu berücksichtigen und die Lösungen entsprechend anzupassen. **

Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Axis Line Umbauten Teleskopstangen Zweckentfremden und LösungenAxis Line Umbauten Teleskopstangen Zweckentfremden und Lösungen Schreiben Sie uns per E-Mail nach Ihrer Bestellung eine E-Mail mit der Information, was wir umbauen sollen. Umbauten Teleskopstangen zweckentfremden und Lösungen Wir bieten eine Fülle von Umbauten und Eigenentwicklungen für Kunden an, die ein Problem haben, das mit einer Teleskopstange gelöst werden soll. In den meisten Fällen können wir eine sehr effektive und günstige Lösung anbieten. Der Preis für einen Umbau fängt bei uns bei 19,50 Euro an. Es kommt natürlich immer auf die Anforderung an. Sollten wir Ihren Wunsch nicht für den Betrag hinbekommen, dann melden wir uns bei Ihnen. Wenn Sie wissen möchten, ob wir Ihnen helfen können und was es kostet, empfiehlt es sich, uns kurz anzurufen, da bei einem Telefonat das Problem am besten erklärt werden kann. Von 10 bis 15 Uhr erreichen Sie uns unter 02855-3036455. Wichtig, bitte19,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Braccialini Tema Pappagallo Kreativität und handwerkliche Sorgfalt erwecken TemaKreativität und handwerkliche Sorgfalt erwecken Tema Pappagallo zum Leben - eine Tasche mit überraschendem Design, die die Form eines Papageis mit lebhaftem Gefieder stilvoll interpretiert. Von Hand aus weichem, mehrfarbigem Nappaleder gefertigt, wird sie durch Metalldetails veredelt, die Schnabel und Füßchen definieren und dem Design Charakter und Dreidimensionalität verleihen. Reißverschluss und Schulterkette runden das Modell ab und machen es zu einem originellen, kostbaren Accessoire für alle, die sich mit Ironie und Eleganz abheben möchten.2000,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Küchenarmaturen und Spülen - Vielfältige Lösungen für jede KücheDas umfasst hochwertige Mischarmaturen, praktische Abfalltrennsysteme und innovative Zubehörteile, die das Kochen und Reinigen erleichtern. Mit einem Fokus auf Design und Funktionalität bieten die Produkte Lösungen, die den modernen Küchenbedürfnissen gerecht werden. Genießen Sie die Vorteile einer durchdachten Wasserstelle, die nicht nur praktisch ist, sondern auch stilvoll in Ihre Küche integriert werden kann. Lassen Sie sich von den vielseitigen Produkten inspirieren, die entwickelt wurden, um Ihre Küchenerfahrung zu verbessern. Lieferumfang: Küchenarmatur und Spüle.301,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
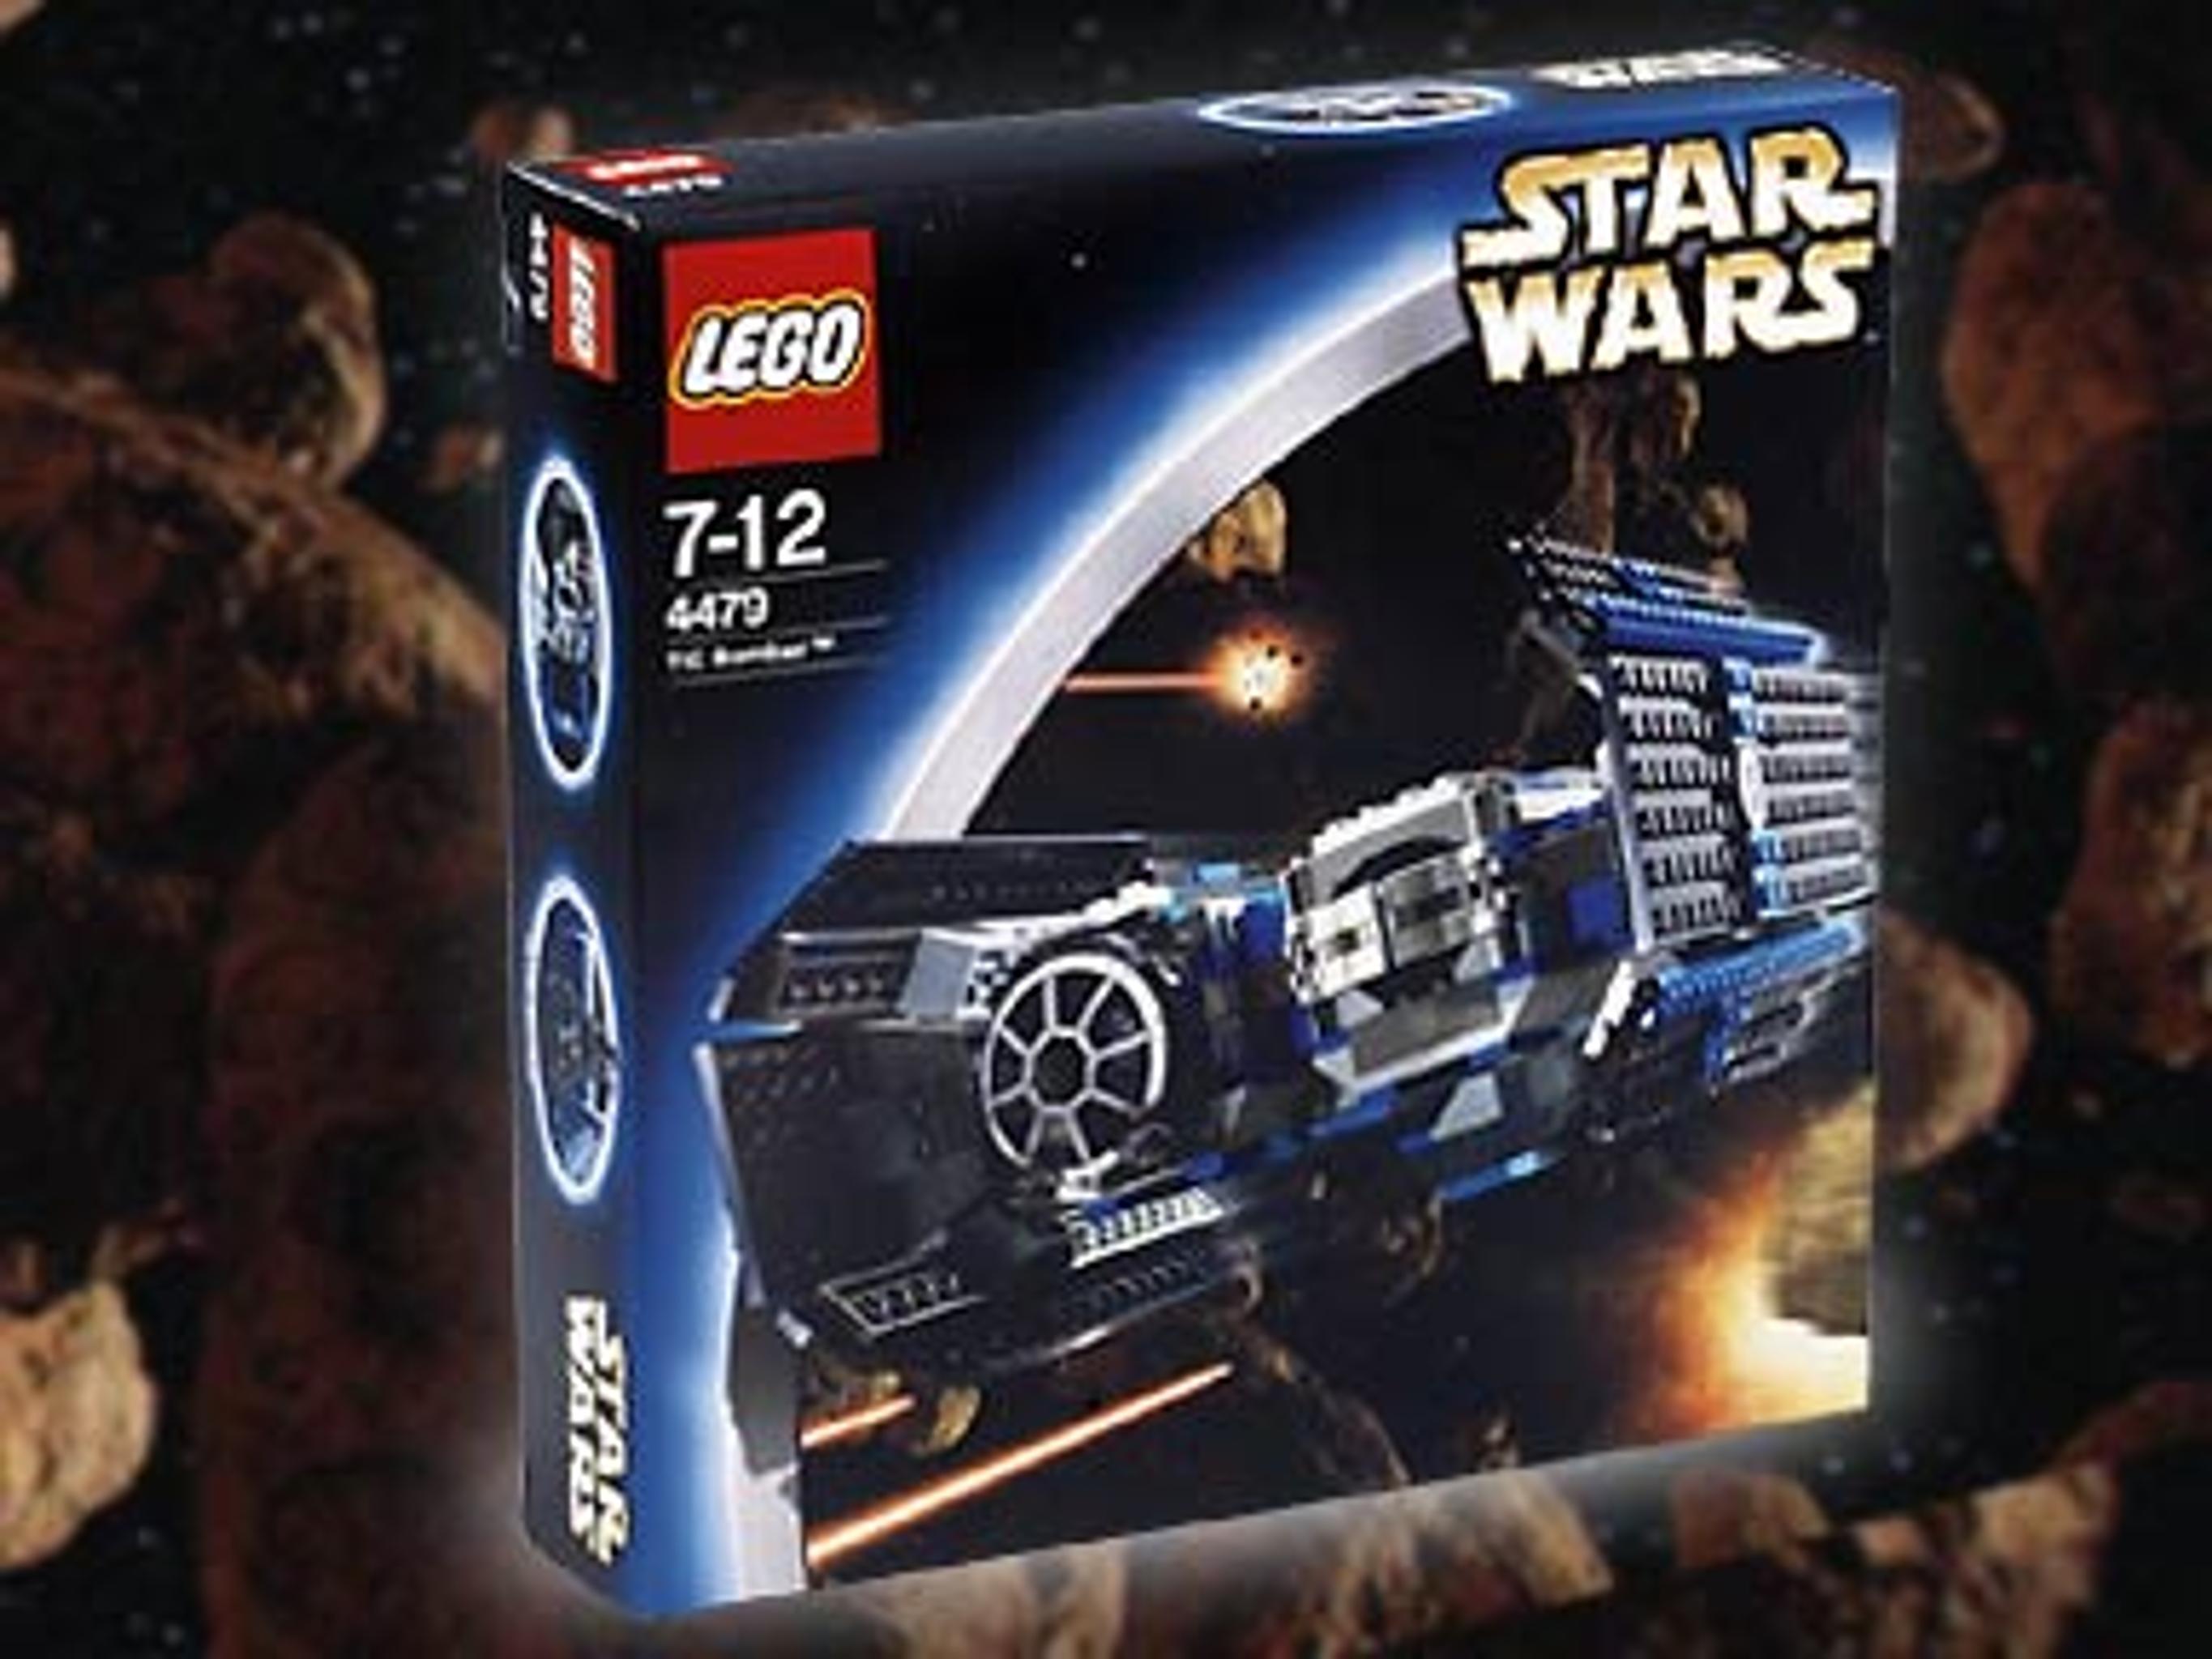
LEGO Set - Fördert Kreativität und Feinmotorik, ideal für stundenlangen SpielspaßEntdecke LEGO TIE Bomber - ein spannendes LEGO-Set für Fans des Bauens, der Kreativität und des Spielens. Genieße ein unterhaltsames Bauerlebnis, liebevolle Details und die Möglichkeit, ein einzigartiges Modell zu bauen. Das Produkt eignet sich für LEGO-Fans, Sammler, Kinder und Erwachsene, die ihre Sammlung erweitern möchten. Produkt: LEGO TIE Bomber Typ: LEGO-Set Ein tolles Geschenk oder eine ausgezeichnete Wahl für alle, die kreative und detailreiche LEGO-Sets schätzen.718,85 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter
-
Zschenderlein, Oliver: Lösungen zum Rechnungswesen für SteuerfachangestellteLösungen zum Rechnungswesen für Steuerfachangestellte , ¿Detaillierte Lösungen zu den Übungsaufgaben aus Infoband und Übungsbuch! In diesem Lösungsbuch sind sämtliche Lösungen zu den Aufgaben des Infobands "Rechnungswesen für Steuerfachangestellte" (ISBN 978-3-470-64399-1) und des Übungsbuchs "Übungsaufgaben zum Rechnungswesen für Steuerfachangestellte" (ISBN 978-3-470-10074-6) enthalten. Zur besseren Orientierung sind diese in zwei Teilen in dem Buch abgebildet. Teil 1 beinhaltet die Lösungen zu den Aufgaben aus dem Infoband, Teil 2 die Lösungen zu den Übungsaufgaben aus dem Übungsbuch. Die Online-Version kann in meinkiehl freigeschaltet werden. Rechtsstand: Frühjahr 2023. Inhaltsverzeichnis: A. Grundlagen B. Inventar und Bilanz C. Systematik der Finanzbuchführung D. Umsatzsteuer E. Grundzüge der Abschreibung F. Warenverkehr G. Handelskalkulation H. Roh-, Hilfs- und Betriebsstoffe I. Privatentnahmen und -einlagen J. Löhne und Gehälter K. Sachanlagevermögen L. Darlehen und Schuldzinsen M. Steuerliche Besonderheiten bei den laufenden Buchungen N. Einführung in die Jahresabschlusserstellung O. Grundlagen der Bewertung P. Zeitliche Abgrenzung von Aufwendungen und Erträgen Q. Bewertungen und Buchungen im Anlagevermögen R. Steuerliche Besonderheiten im Bereich des Anlagevermögens S. Bewertungen und Buchungen im Umlaufvermögen T. Bewertung und Buchung der Verbindlichkeiten , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 9., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 20230706, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Zschenderlein, Oliver, Edition: NED, Auflage: 23009, Auflage/Ausgabe: 9., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 245, Keyword: Grundlagen der Buchführung; Systematik der Finanzbuchführung; Umsatzsteuer; Warenverkehr; Privatentnahmen; Privateinlagen; Löhne und Gehälter; Jahresabschlussvorbereitung; Ausbildung Steuerfachangestellte; Kiehl, Fachschema: Steuerfachangestellter / Berufsbezogenes Schulbuch~Rechnungswesen~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Rechnungswesen~Steuer- und Abgabenrecht~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Unterricht und Didaktik: Lehrbücher~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Prüfungstrainingsmaterial~Für die Berufsbildung~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Lehrende, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 245, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Blätteranzahl: 245 Blätter, Länge: 232, Breite: 161, Höhe: 22, Gewicht: 399, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000065867001 V14550-978-3-470-644- B0000065867002 V14550-978-3-470-644-2, Vorgänger: 2466516, Vorgänger EAN: 9783470644080 9783470644073 9783470644066 9783470644059 9783470644042, Alternatives Format EAN: 9783470014111 9783470014210, eBook EAN: 9783470014111, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was sind die Lösungen für das Rechnungswesen für Bürokaufleute?
Die Lösungen für das Rechnungswesen für Bürokaufleute können je nach Bedarf und Anforderungen variieren. Einige mögliche Lösungen könnten die Verwendung von Buchhaltungssoftware, die Automatisierung von wiederkehrenden Aufgaben wie Rechnungsstellung und Zahlungsverfolgung, die Implementierung eines effizienten Dokumentenmanagementsystems und die Schulung der Mitarbeiter in den Grundlagen des Rechnungswesens sein. Es ist wichtig, die individuellen Bedürfnisse des Unternehmens zu berücksichtigen und die Lösungen entsprechend anzupassen. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.